
نقره پنهان در کنسانتره سرب و روی؛ ردپای فلز گرانبها کجا محو میشود؟
گروه: معدن | کد خبر: ۶۵۶۵ | تاریخ: ۱ مهر ۱۴۰۵ - ۱۳:۱۱
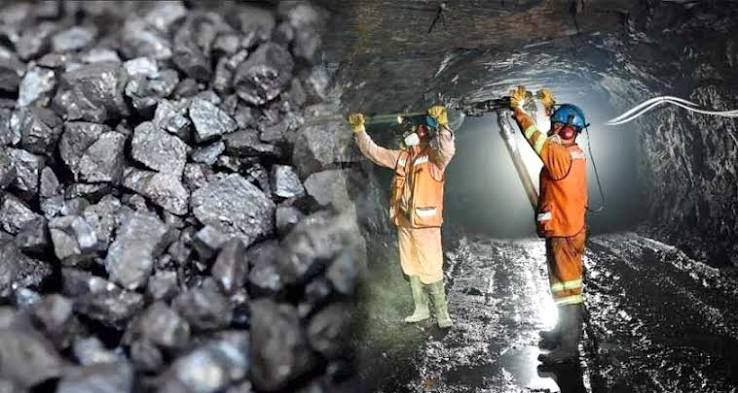
کنسانتره سرب ایران تنها حامل سرب نیست و بخشی از ارزش آن به فلزات همراه، بهویژه نقره، بازمیگردد. بر اساس آمارهای مطرحشده در گزارش شرکتهای معدنی، هر تن کنسانتره سرب ایران بهطور میانگین حدود ۲۰۰ تا ۴۰۰ گرم نقره دارد؛ رقمی معادل تقریبی ۶ تا ۱۲ اونس. از آنجا که بخش قابلتوجهی از کنسانترههای سرب و روی راهی بازارهای خارجی میشود، نقره همراه این محصولات نیز در بسیاری از موارد از کشور خارج میشود.
به گزارش صدای معدن و فولاد، این موضوع البته مختص ایران نیست. در سال ۲۰۲۵ تنها حدود ۲۶ درصد از نقره معدنی جهان مستقیماً از معادن نقره تولید شد و بخش عمده این فلز بهعنوان محصول جانبی استخراج مس، طلا، سرب و روی به دست آمد. معادن سرب و روی با حدود ۷۷۴۸ تن، بزرگترین منبع نقره معدنی جهان در این سال بودهاند.
از این منظر، موضوع اصلی تنها میزان استخراج نقره نیست؛ بلکه شناسایی، اندازهگیری و تسویه نقره همراه در تمامی حلقههای زنجیره معدن و فرآوری اهمیت دارد.
نقره از کدام بخشهای زنجیره معدنی عبور میکند؟
مسیر نقره در صنعت معدن ایران تنها به معادن سرب و روی محدود نمیشود. در صنعت مس، نقره به همراه فلزاتی مانند طلا و سلنیوم در لجن آندی پالایشگاه تجمع پیدا میکند و وجود این فلزات در لجن آندی مس سرچشمه نیز مورد تأیید قرار گرفته است.
در بخش طلا نیز بخشی از نقره موجود در کانسنگ میتواند همراه محصول میانی وارد مراحل بعدی فرآوری شود. بنابراین، زنجیره نقره ایران از معادن سرب و روی تا پالایشگاههای مس و واحدهای فرآوری طلا امتداد دارد و رصد آن نیازمند نگاه زنجیرهای است.
ورود شرکت ذوبگران رنگین فلز با نماد «فنقره» به فرابورس نیز توجه بیشتری به این بخش از زنجیره جلب کرده است. ماده اولیه اصلی این شرکت کنسانتره سرب و نقره اعلام شده و حدود ۶۸ درصد درآمد عملیاتی آن از محل فروش شمش نقره به دست میآید.
در نشست معرفی این شرکت، تولید سالانه ۹۶ تن نقره برای کشور اعلام شد؛ با این حال، نبود یک ترازنامه رسمی و جامع برای نقره، امکان ردیابی کامل مسیر تولید این فلز از معدن تا محصول نهایی را با ابهام مواجه میکند.
خروج نقره همیشه به معنای از دست رفتن ارزش نیست
با وجود نگرانی درباره خروج نقره همراه کنسانتره، صادرات فیزیکی این فلز لزوماً به معنای از دست رفتن ارزش اقتصادی آن برای کشور نیست. در قراردادهای حرفهای فروش مواد معدنی، عیار فلزات همراه مشخص میشود و خریدار بر مبنای میزان فلز قابل پرداخت هزینه را محاسبه میکند.
در این فرآیند، هزینههای مربوط به ذوب و پالایش و همچنین جریمه ناخالصیها از ارزش محموله کسر میشود. بنابراین اگر عیار نقره بهدرستی تعیین و در قرارداد لحاظ شود، صادرکننده میتواند ارزش این فلز همراه را نیز دریافت کند.
مشکل زمانی شکل میگیرد که اندازهگیری عیار دقیق نباشد یا فرآیند نمونهگیری و داوری آزمایشگاهی بهدرستی انجام نشود.
نمونهگیری؛ حلقه حساس صادرات کنسانتره
یکی از نقاط حساس در این زنجیره، نمونهگیری و عیارسنجی محمولههای سرب و روی است. اگر نمونهگیری با دقت کافی انجام نشود، نتیجه آزمایشگاه خریدار بدون داوری مستقل پذیرفته شود یا فلزات همراه در اسناد معامله بهدرستی ثبت نشوند، بخشی از ارزش نقره موجود در محموله ممکن است قابل ردیابی نباشد.
این موضوع در محمولههای چند هزار تنی اهمیت بیشتری پیدا میکند؛ زیرا حتی اختلاف چند ده گرم نقره در هر تن میتواند در حجم بالای صادرات به رقم قابل توجهی تبدیل شود.
نقره در آمار صادرات کجا دیده میشود؟
یکی دیگر از چالشها، پراکندگی آماری جریان نقره است. نقره خام، مصنوعات نقره، کنسانتره سرب، کنسانتره مس و لجن آندی در ردیفهای تجاری متفاوت ثبت میشوند و به همین دلیل، بررسی تنها یک کد گمرکی نمیتواند تصویر کاملی از جریان این فلز ارائه دهد.
به بیان دیگر، ممکن است در آمار صادرات مستقیم نقره، رقم قابل توجهی ثبت نشده باشد، اما مقدار قابل توجهی نقره در قالب کنسانتره سرب، کنسانتره مس یا سایر محصولات معدنی از کشور خارج شده باشد.
از همین رو، باید میان «صادرات نقره» و «خروج نقره همراه یک محصول دیگر» تفاوت قائل شد.
چرا «حساب نقره» ضروری است؟
ممنوعیت صادرات کنسانتره بهعنوان یکی از راهکارهای احتمالی، بهتنهایی نمیتواند پاسخ کاملی به این مسئله باشد. بخشی از معادن برای ادامه فعالیت و تأمین نقدینگی به بازار صادراتی وابستهاند و از سوی دیگر، توسعه ظرفیت داخلی فرآوری نیز نیازمند سرمایهگذاری و ایجاد شرایط رقابتی است.
راهکار مؤثرتر میتواند ایجاد یک «حساب نقره» در کنار حساب سرب، روی، مس و طلا باشد. بر این اساس، هر محموله کنسانتره پیش از صادرات باید با نمونه شاهد و امکان ارجاع به آزمایشگاه سوم برای داوری، از نظر تمامی فلزات قابل پرداخت عیارسنجی شود.
همچنین نقره و طلای همراه باید در فاکتور، قرارداد و اسناد اظهارشده ثبت شوند؛ حتی اگر محصول از نظر کد تجاری همچنان در گروه کنسانتره سرب قرار گیرد.
در کنار این موضوع، انتشار سالانه تراز نقره از مرحله استخراج تا فرآوری، تولید شمش و صادرات توسط نهادهای مرتبط از جمله وزارت صمت، گمرک و شرکتهای بورسی میتواند به شفافتر شدن مسیر این فلز کمک کند.
توسعه فرآوری کارمزدی به جای ممنوعیت صادرات
یکی دیگر از مسیرهای قابل بررسی، توسعه فرآوری کارمزدی است. در این مدل، معدندار مالکیت فلز را حفظ میکند و کنسانتره خود را برای فرآوری در اختیار واحد داخلی قرار میدهد؛ در ادامه نیز هزینه ذوب و پالایش پرداخت شده و اعتبار نقره متعلق به معدندار به او تحویل داده میشود.
ایجاد بازار شفاف برای کنسانتره، تعیین فرمول مشخص بر مبنای عیار و میزان «نقره قابل پرداخت»، حمایت از واحدهای بازیابی فلزات گرانبها و طراحی مشوقهای مالیاتی متناسب با میزان بازیابی میتواند به توسعه این زنجیره کمک کند.
در نهایت، ایران برای بهرهگیری بیشتر از ظرفیت نقره موجود در زنجیره معدنی خود، پیش از هر چیز به شفافیت در حسابداری و ردیابی این فلز نیاز دارد. نقره در بسیاری از فرآیندهای معدنی کشور از همین حالا حضور دارد؛ چالش اصلی این است که میزان آن پیش از خروج محصول از کشور بهدرستی شناسایی، ارزشگذاری و سهم واقعی آن در اقتصاد ثبت و مطالبه شود.
منبع: فولاد نیوز
هیچ دیدگاهی درج نشده - اولین نفر باشید